Alexandre Martinho Cezar
Nosso endereço
Av. Pacaembu, 1088, São Paulo — SP · CEP 01234-000
E.Office Design Berrini
Av Eng Luiz Carlos Berrini, 1748- E.Office Design Berrini, Sala 602 – São Paulo/SP
Premier Business Center
Av. Osvaldo Cruz, 74 - Premier Business Center – Sala 913 - Boa Vista, Ilhéus - BA
Vantagens
O recurso pode atender diferentes objetivos, conforme o contrato. Valores, prazos de pagamento e custos devem ser conferidos na proposta da instituição responsável.
Características
A instituição avalia o tipo, a documentação e a situação do imóvel, além das condições de renda e pagamento. Imóvel com financiamento em curso, garantia de terceiros e composição de renda exigem análise específica. Verifique despesas de avaliação, registro e demais custos antes de contratar.
Parcelado: Flexibilidade para
o seu Fluxo de Caixa
O crédito parcelado pode apoiar as necessidades de caixa da empresa. Valor, prazo, forma de liberação e parcelas são definidos pela instituição após análise e devem ser compatíveis com o fluxo de caixa.
Rotativo: Atendendo às Necessidades Imediatas
Linhas rotativas, como conta garantida e cheque empresa, podem atender necessidades de caixa de curto prazo. Limite, juros, tributos, tarifas e amortização devem ser avaliados no contrato.
Recebíveis: Utilizando seus Direitos Creditórios
A antecipação de duplicatas e notas fiscais, também conhecida como direitos creditórios, pode ser utilizada como garantia para empréstimos, fomento, cartão de crédito ou até mesmo para entregas de mercadorias. Essa opção permite que você utilize esses recebíveis de forma estratégica, melhorando o seu fluxo de caixa.
Antecipação a Fornecedores: Otimizando o Contas a Pagar
Em operações de antecipação a fornecedores, os recebimentos podem ser negociados conforme o convênio e a análise da instituição. Cessão, coobrigação, tributos e eventuais efeitos contábeis precisam ser verificados na estrutura da operação.
Repasse em Moeda Estrangeira: Aproveitando Recursos Internacionais
Operações de repasse de recursos captados no exterior podem ser avaliadas para empresas elegíveis. Moeda, indexador, custos e exposição cambial devem constar da proposta e da documentação da operação.
Empréstimo em Moeda Estrangeira: Expandindo suas Operações
Crédito em moeda estrangeira pode ser considerado conforme a elegibilidade da empresa e a disponibilidade da linha. Antes da contratação, avalie como variações cambiais podem afetar a dívida e a capacidade de pagamento.
Benefícios do crédito para investimentos em ativos fixos:
Aumento da capacidade produtiva: o financiamento de máquinas e equipamentos pode apoiar a modernização da operação. O resultado depende do projeto, da demanda e da capacidade financeira da empresa.
Melhoria da qualidade e inovação:
Com o crédito adequado, as empresas podem investir em ativos fixos de última geração, que oferecem tecnologia avançada e recursos inovadores. Isso permite melhorar a qualidade dos produtos ou serviços oferecidos, bem como impulsionar a inovação e a diferenciação no mercado.
Redução de custos operacionais:
Investir em ativos fixos modernos pode levar a uma redução significativa nos custos operacionais. Máquinas e equipamentos mais eficientes consomem menos energia, reduzem o desperdício e aumentam a produtividade da mão de obra. Isso resulta em uma melhoria na rentabilidade e na competitividade da empresa.
Expansão dos negócios:
Com o crédito para investimentos em ativos fixos, as empresas podem expandir suas operações, adquirindo novos imóveis ou ampliando suas instalações existentes. Isso permite atender a uma base de clientes maior, explorar novos mercados e aumentar a participação no setor.
Acesso a tecnologia de ponta:
O crédito para investimentos em ativos fixos também oferece às empresas a oportunidade de acessar tecnologia de ponta, que pode ser essencial para se manterem atualizadas e competitivas em um mercado em constante evolução. Isso inclui a possibilidade de adquirir equipamentos de automação, sistemas de gestão avançados e soluções digitais que impulsionam a eficiência e a inovação.
Empréstimos comerciais:
Os empréstimos comerciais são uma das principais fontes de financiamento para a expansão de negócios. Os bancos oferecem uma variedade de opções de empréstimos comerciais, como empréstimos de capital de giro, empréstimos para investimentos em ativos fixos e empréstimos para expansão de instalações. Esses empréstimos geralmente têm taxas de juros competitivas e prazos flexíveis, permitindo que as empresas obtenham o capital necessário para expandir suas operações.
Linhas de crédito:
As linhas de crédito são outra opção popular para empresas que desejam expandir. Uma linha de crédito é uma forma de crédito rotativo que permite que as empresas acessem fundos conforme necessário. Isso oferece flexibilidade às empresas, pois elas podem usar o crédito quando surgirem oportunidades de expansão ou enfrentarem desafios financeiros temporários. As linhas de crédito geralmente têm taxas de juros mais altas do que os empréstimos comerciais tradicionais, mas oferecem maior flexibilidade de uso.
Financiamento de equipamentos:
Para empresas que desejam expandir sua capacidade de produção, adquirir novos equipamentos pode ser essencial. O financiamento de equipamentos é uma opção de crédito específica para a compra de máquinas, veículos ou outros ativos necessários para a expansão do negócio. Os bancos e instituições financeiras oferecem financiamento de equipamentos com base no valor do ativo e na capacidade de pagamento da empresa. Essa opção de crédito permite que as empresas obtenham os recursos necessários para investir em equipamentos modernos e eficientes.
Programas de incentivo governamental:
Programas públicos de apoio podem ser considerados quando houver linha vigente compatível com o projeto. Benefícios, incentivos, critérios de elegibilidade e acesso devem ser verificados no órgão e na instituição responsáveis.
Crédito para Investimento em Infraestrutura:
Projetos de infraestrutura podem demandar linhas estruturadas de crédito. Disponibilidade, garantias, prazo e custo dependem do projeto e da análise da instituição financeira.
Crédito para Empreendimentos Imobiliários:
O setor imobiliário é um dos pilares da economia, e os bancos oferecem crédito especializado para financiar empreendimentos imobiliários. Seja para a construção de edifícios residenciais, comerciais ou industriais, esse tipo de crédito fornece os recursos necessários para a realização desses projetos. Além disso, os bancos podem oferecer condições vantajosas, como taxas de juros competitivas e prazos de pagamento estendidos.
Crédito para Projetos Sustentáveis:
Com a crescente preocupação com o meio ambiente, os bancos têm se voltado para o financiamento de projetos sustentáveis. Esse tipo de crédito é destinado a iniciativas que visam a preservação ambiental, como a instalação de sistemas de energia renovável, eficiência energética em edifícios e projetos de reciclagem. Além de contribuir para a sustentabilidade, esses projetos podem se beneficiar de taxas de juros reduzidas e incentivos fiscais.
Crédito para Startups e Pequenas Empresas:
As startups e pequenas empresas desempenham um papel crucial na inovação e no crescimento econômico. Para apoiar esses empreendimentos, os bancos oferecem crédito específico, com condições adaptadas às suas necessidades. Esse tipo de crédito pode incluir linhas de crédito rotativo, empréstimos para capital de giro e financiamento para aquisição de equipamentos. Além disso, os bancos podem fornecer orientação e suporte especializado para ajudar no desenvolvimento dessas empresas.
Desconto de duplicatas:
Na antecipação de duplicatas, a empresa pode negociar recebíveis elegíveis com uma instituição ou fundo. Deságio, despesas, cobrança e eventual coobrigação dependem dos documentos e do contrato.
Antecipação de cheques:
Recebíveis representados por cheques podem ser analisados para antecipação. A aceitação dos documentos, os custos e as responsabilidades de cada parte dependem da operação contratada.
Antecipação de cartão de crédito:
A antecipação de recebíveis de cartão permite avaliar o adiantamento de valores de vendas elegíveis. Taxas, liquidação, registro e responsabilidades devem ser conferidos com a instituição responsável.
Antecipação de contratos:
Algumas instituições financeiras oferecem a opção de antecipar os valores a receber de contratos firmados pela empresa. Essa modalidade é especialmente útil para empresas que possuem contratos de longo prazo e desejam antecipar os valores a receber.
Avalie se as parcelas são compatíveis com o orçamento do condomínio.
Carência, quando disponível, deve constar da proposta.
O valor que você precisa
Compare taxas, tributos e demais custos entre as propostas disponíveis.
Ótimas condições de pagamento
O prazo de pagamento depende da linha e da aprovação da instituição.
Garantias conforme a proposta
A exigência de garantias e de responsáveis pela operação deve ser verificada no contrato.
Atendimento humanizado
Nossos consultores especializados vão te ajudar durante todo o processo.
Cotação
Será atendido por um dos nossos Personal Bankers para garantir seu atendimento personalizado.
Avaliação
A instituição avalia a situação financeira, a documentação e o projeto do condomínio antes de apresentar as condições.
Assinatura
Depois do crédito aprovado, providenciamos os documentos e os emitimos para a sua assinatura.
Dinheiro liberado
A liberação depende do cumprimento das condições contratuais e dos procedimentos da instituição.
Documentos para análise: os itens abaixo são uma referência e não substituem a lista atual da instituição nem representam pré-aprovação.
- 3 últimos balancetes;
- Extrato bancário ou da conta pool (compartilhada com a adm) dos últimos 90 dias;
- Relatório de inadimplência.
(aberto por unidade ou período)
Formalização: confirme os documentos societários e as deliberações exigidas para a operação.
- Ata de eleição de síndico vigente com a lista de presença registrada em cartório;
- Convenção;
- CNH ou RG do síndico e da testemunha com emissão inferior a 10 anos (*);
- Comprovante de endereço do síndico e da testemunha (*);
- Edital de convocação da assembleia que aprovou o crédito:
A disponibilidade, os custos e a contratação precisam ser confirmados com a instituição responsável.
Banco Central — empréstimos e financiamentos · Banco Central — custo da operação de crédito
Uma possibilidade de crédito a ser avaliada conforme a necessidade e a capacidade de pagamento.
Compare o custo total e as condições de diferentes propostas.
Planejamento financeiro
A contratação deve considerar o orçamento do trabalhador e o impacto das parcelas na renda disponível.
Educação Financeira
A disponibilidade, os custos e a contratação precisam ser confirmados com a instituição responsável.
Ministério do Trabalho e Emprego — Crédito do Trabalhador
Recebedores
O produto poderá ser entregue para Pessoa Física ou Pessoa jurídica.
Linha
A linha poderá ser para:
• Imóveis Residenciais
• Imóveis Comerciais
• Novos e usados
• Terrenos
Prazos de financiamento
O prazo depende da linha, do perfil do cliente e das condições da instituição financeira. Consulte a proposta para verificar os limites aplicáveis.
Análise do crédito. Nesta fase são levados em consideração renda, perfil do cliente, prazo, etc.
Escolha do imóvel
Avaliação de engenharia.
Análise jurídica.
Elaboração do contrato.
Assinatura do contrato.
Registro.
Levar o registro ao banco.
Vantagens do Financiamento de Veículos Leves
O financiamento de veículos leves oferece diversas vantagens para os compradores. Uma das principais é a possibilidade de parcelar o valor do carro em um prazo mais longo, o que torna o pagamento mais viável e menos impactante no orçamento mensal. Além disso, muitas instituições financeiras oferecem taxas de juros competitivas, o que torna o financiamento uma opção mais atrativa do que outras formas de crédito.
Flexibilidade nas
Condições de Pagamento
Entrada, percentual financiável e prazo variam conforme o veículo, o perfil do cliente e a análise da instituição. Compare propostas e o custo total antes de escolher a operação.
Acesso a Modelos Mais
Modernos e Seguros
Com o financiamento de veículos leves, os compradores têm a oportunidade de adquirir modelos mais modernos e seguros. Muitas vezes, o valor total do carro novo pode ser alto, mas com o financiamento, é possível dividir esse valor em parcelas mais acessíveis. Dessa forma, os compradores podem optar por carros com tecnologias avançadas, sistemas de segurança aprimorados e maior eficiência energética, proporcionando mais conforto e segurança para toda a família.
Planejamento Financeiro
O financiamento de veículos leves também permite um melhor planejamento financeiro. Ao optar por um financiamento, os compradores podem ter uma visão clara das despesas mensais, facilitando o controle do orçamento e evitando surpresas financeiras. Além disso, é possível incluir no financiamento despesas adicionais, como seguro e documentação, o que facilita ainda mais o planejamento financeiro.
Valorização do Patrimônio
A compra financiada deve ser avaliada pelo uso pretendido e pelo custo total. O valor de revenda do veículo pode variar e não há garantia de valorização ou de recuperação do valor pago. Considere parcelas, manutenção, seguro e documentação no planejamento.
O papel dos veículos pesados no setor de transporte:
Os veículos pesados, como caminhões e ônibus, são essenciais para o transporte de cargas e passageiros em longas distâncias. Eles são responsáveis por garantir o abastecimento de produtos em supermercados, a entrega de mercadorias para empresas e a mobilidade de pessoas em todo o país. Sem esses veículos, o setor de transporte seria seriamente comprometido.
Os desafios do financiamento de veículos pesados:
Um dos principais desafios enfrentados pelos empresários do setor de transporte é o alto custo de aquisição de veículos pesados. Muitas vezes, o valor necessário para comprar um caminhão ou ônibus novo está além das possibilidades financeiras das empresas. Além disso, as instituições financeiras nem sempre estão dispostas a conceder empréstimos para a compra desses veículos, devido aos riscos envolvidos.
Benefícios do financiamento de veículos pesados:
O financiamento de veículos pesados pode distribuir o investimento ao longo do tempo. As parcelas e demais custos devem ser comparados com a geração de caixa da empresa; a operação não elimina o compromisso financeiro nem o risco de endividamento.
Opções de financiamento disponíveis:
Existem diversas opções de financiamento de veículos pesados disponíveis no mercado. Temos soluções personalizadas para as necessidades de cada empresa.
A Zahav está aqui para ajudar você a realizar seus sonhos. Com uma ampla gama de opções de financiamento de Veículos e um atendimento personalizado, podemos oferecer as melhores soluções para impulsionar sua vida e seu negócio. Conte conosco para tornar seus planos uma realidade. Entre em contato hoje mesmo!
CDC (Crédito Direto ao Consumidor)
No CDC, a instituição financia a aquisição nas condições contratadas. Entrada, percentual financiado, garantias e regras sobre a propriedade do bem precisam ser verificados na proposta.
BNDES Finame
O Finame contempla determinadas categorias de bens, incluindo aeronaves executivas elegíveis. O enquadramento do cliente e da aeronave deve ser confirmado na linha vigente e com um agente credenciado; a aprovação não é automática.
Leasing
No leasing, a instituição arrendadora mantém a propriedade e concede o uso da aeronave conforme o contrato. A opção de compra e eventuais efeitos tributários dependem da modalidade e da análise específica.
CDC (Crédito Direto ao Consumidor)
No CDC para embarcações, a instituição analisa o bem e a capacidade de pagamento do cliente. Percentual financiável, entrada, garantias, custo e prazo devem ser confirmados na proposta.
BNDES Finame
A possibilidade de utilizar uma linha do BNDES precisa ser verificada para a embarcação, o fabricante e o perfil do cliente. Não se deve presumir que qualquer embarcação ou pessoa física seja elegível ao Finame.
Leasing
No leasing, a embarcação é disponibilizada para uso conforme contrato de arrendamento. A compra ao final e eventuais efeitos fiscais devem ser avaliados para a modalidade contratada.
CDC (Crédito Direto ao Consumidor)
O CDC pode ser considerado na aquisição de máquinas e equipamentos. Percentual financiável, entrada e inclusão de despesas adicionais variam conforme o bem e a análise da instituição.
BNDES Finame
O Finame apoia bens e clientes elegíveis por meio de agentes credenciados. O equipamento deve atender às regras da linha, e a aprovação depende da análise do agente financeiro. Há caminhos de solicitação também para micro, pequenas e médias empresas.
Leasing
O leasing é uma opção de financiamento em que você aluga o equipamento desejado por um determinado período de tempo, pagando uma taxa mensal. Ao final do contrato, você pode optar por devolver o equipamento, renovar o contrato ou até mesmo adquirir o equipamento por um valor residual. O leasing é uma opção interessante para empresas que desejam ter acesso a equipamentos de última geração sem a necessidade de um grande investimento inicial.
Escolher a melhor conta corrente para pessoa física (PF) ou pessoa jurídica (PJ) é fundamental para facilitar sua vida financeira. Analise as opções disponíveis no mercado, leve em consideração suas necessidades e preferências, e escolha aquela que oferece os serviços e benefícios mais adequados para você ou para o seu negócio. Lembre-se de comparar as taxas, os benefícios e a qualidade do atendimento ao cliente antes de tomar sua decisão. Com a conta corrente certa, você poderá gerenciar suas finanças de forma eficiente e aproveitar todos os benefícios oferecidos pelo banco escolhido.
Há fundos com diferentes estratégias, como renda fixa, ações, câmbio e multimercado, além de estruturas específicas para o setor imobiliário. A escolha deve considerar objetivos, custos, prazo de resgate e riscos. Consulte os documentos e as opções disponíveis na instituição responsável.
Oportunidades de alocação
O resultado depende dos cenários e critérios da emissão.
Avalie a proteção e os riscos
A estrutura de proteção varia; o risco do emissor continua existindo.
Cenários previstos no DIE
Confira quais movimentos do ativo de referência estão contemplados na estrutura e quais resultados podem ocorrer.
Acesse ativos internacionais
Invista de maneira simples em mercado estrangeiro e câmbio.
Valor mínimo da emissão
O valor mínimo depende da emissão e deve ser consultado no DIE e na instituição distribuidora.
Aplicação:
Definido na emissão
Tipo de COE:
Verificar a modalidade
Prazo:
Conforme o DIE
Rent. mínima:
Somente se previsto
Participação:
Conforme a estrutura
Aplicação:
Definido na emissão
Tipo de COE:
Verificar a modalidade
Prazo:
Conforme o DIE
Rent. Pós:
Indexador do DIE
Rent. Pré:
Taxa descrita no DIE
CDI (Certificado de Depósito Interbancário)
IPCA (Índice Nacional de Preços ao Consumidor Amplo)
Pré-fixados
Como funciona a Renda Fixa
A liquidez varia entre os produtos: alguns permitem resgate frequente; outros exigem esperar o vencimento ou encontrar comprador. Em uma venda antecipada, o preço pode oscilar e o resultado pode ser inferior ao esperado. Avalie o prazo, os custos e a capacidade de pagamento do emissor.
Principais características
Investimentos de renda variável podem ser negociados em diferentes mercados e ambientes, conforme o instrumento. No Brasil, a B3 organiza mercados de negociação, enquanto a CVM regula e supervisiona o mercado de valores mobiliários. Supervisão não garante rentabilidade nem impede perdas.
Ações
As ações representam uma parcela do capital social da empresa. Ao investir você se torna acionista de grandes companhias negociadas na Bolsa. Esse é o investimento mais tradicional do mercado de Renda Variável.
Câmbio
O Câmbio é um investimento de Renda Variável que possibilita o investidor aplicar recursos em moedas como o Dólar e o Euro.
Fundos de Investimentos Imobiliários
O FII (Fundo de Investimento Imobiliário) é um investimento negociado em Bolsa que aplica os recursos captados em imóveis, empreendimento ou em títulos de Renda Fixa do setor imobiliário.
Derivativos
Os Derivativos são produtos financeiros que oscilam de acordo com outros ativos como ações, commodities, moedas, taxas de juros e índices de mercado. Possuem preços que são negociados sempre para uma data futura.
Exchange Traded Fund (ETFs)
ETFs são fundos de índice com cotas negociadas em mercado. A estratégia e os ativos da carteira dependem do índice e dos documentos do fundo; não se limitam a índices de ações.
Como funciona o Tesouro Direto
Títulos públicos são obrigações do Tesouro Nacional. Antes de investir, consulte o valor de compra e as regras do título na plataforma oficial. A venda antecipada ocorre a preço de mercado e pode resultar em ganho ou perda em relação ao investimento inicial.
Pós-fixado
Os ganhos seguem a taxa básica de juros da economia, a Selic.
Misto
Garante o pagamento de uma taxa prefixada mais o IPCA acumulado no período.
Prefixado
No momento da compra é definido o valor que vai ser pago na data de vencimento.
Acumulação
o investidor acumula o capital aplicado
Resgate
Passa a receber o que foi investido mais os rendimentos da aplicação.
Como funciona a Previdência Privada
Planos como PGBL e VGBL têm regras próprias de custos, resgate e tributação. Na fase de acumulação, não se deve presumir rentabilidade mínima. O regime tributário precisa ser avaliado para cada participante; na tabela regressiva, a faixa de 10% exige prazo superior a dez anos, conforme os critérios legais de contagem dos recursos.
Seguro de vida individual
Como o próprio nome sugere, esse é o seguro de vida cujo titular é uma única pessoa coberta. Uma pessoa contrata e, se algo acontecer com ela, as indenizações podem ser acionadas.
Seguro de vida familiar
Ele funciona de forma parecida com o seguro de vida individual, mas estendendo a cobertura para cônjuge, filho e outros familiares. Ou seja: além do titular, esses familiares também entram na cobertura do seguro. No mais, ele funciona da mesma maneira.
Seguro de vida resgatável
Alguns seguros de pessoas preveem resgate conforme sua estrutura e condições. O valor resgatável pode diferir da soma dos prêmios pagos. Verifique a provisão constituída, os custos, as carências e as regras da apólice.
Seguro de vida em grupo
O seguro de vida em grupo pode ser contratado para pessoas vinculadas ao grupo definido na apólice. Elegibilidade, inclusão de participantes e coberturas dependem das condições contratadas.
Seguro de vida e seguro contra acidentes pessoais
O seguro contra acidentes pessoais normalmente cobre apenas eventos externos e súbitos que possam causar danos físicos ao segurado, na explicação mais técnica. Ou seja: se uma pessoa que possui um seguro contra acidentes pessoais sofrer um acidente que lhe cause invalidez ou até mesmo morte, ela ou seus beneficiários recebe a cobertura do seguro. É diferente do seguro de vida, em que existe cobertura tanto contra morte acidental quanto natural.
A adequação de um seguro de vida depende das necessidades de proteção, das coberturas e do orçamento. Compare propostas, condições de acionamento e limites de indenização antes de decidir.
Personalização
O segurado pode escolher o plano que melhor se adapta às suas necessidades e ao seu orçamento. Existem diversas opções de cobertura, desde planos mais básicos até os mais completos, que incluem uma ampla gama de serviços médicos, hospitalares e odontológicos.
Flexibilidade
O segurado tem a liberdade de escolher os profissionais e as instituições de saúde que deseja utilizar, dentro da rede credenciada do plano.
Segurança
O acesso ao atendimento deve observar a cobertura, a rede, as carências e as regras aplicáveis ao contrato. Verifique previamente os canais de atendimento e as condições de utilização.
Atração e retenção de talentos
Oferecer um bom plano de saúde é um diferencial competitivo no mercado de trabalho. Colaboradores valorizam empresas que se preocupam com seu bem-estar e saúde.
Redução de absenteísmo
Funcionários com acesso a cuidados médicos de qualidade tendem a adoecer menos e a se recuperar mais rapidamente, o que reduz o número de faltas e aumenta a produtividade.
Economia de escala
Empresas conseguem negociar melhores condições e preços mais competitivos ao contratar planos de saúde para um grupo de pessoas, o que pode resultar em economia significativa.
Tanto o seguro saúde individual quanto o empresarial são investimentos importantes para garantir a saúde e o bem-estar. A escolha entre um e outro depende das necessidades específicas de cada pessoa ou organização. No caso das empresas, oferecer um plano de saúde pode ser um grande diferencial, contribuindo para um ambiente de trabalho mais saudável e produtivo.
Por outro lado, o seguro saúde individual oferece a liberdade de escolha e a personalização que muitos buscam. Independentemente da escolha, o mais importante é garantir que todos tenham acesso a cuidados médicos de qualidade, promovendo uma vida mais saudável e segura para todos.
Economia de custos
Ao segurar vários veículos sob uma única apólice, as empresas podem obter descontos significativos.
Facilidade de gestão
Com uma única apólice, a administração dos seguros torna-se mais simples e prática.
Cobertura abrangente
Proteção contra roubo, furto, colisões, incêndios e danos a terceiros.
Assistência 24 horas
Serviços de guincho, chaveiro, troca de pneus e outros, disponíveis a qualquer momento.
Cobertura contra roubo e furto
Proteção financeira em caso de perda do veículo.
Cobertura de colisão
Pagamento de reparos ou substituição do veículo em caso de acidentes.
Cobertura de danos a terceiros
Proteção contra responsabilidades civis por danos materiais ou corporais causados a outras pessoas.
Assistência 24 horas
Serviços de emergência, como reboque, troca de pneus e chaveiro, disponíveis a qualquer hora do dia ou da noite.
Cobertura de vidros
Reparos ou substituição de vidros danificados.
Carro reserva
Disponibilização de um veículo substituto enquanto o carro segurado está em reparo.
Proteção para acessórios
Cobertura para equipamentos e acessórios instalados no veículo, como som automotivo e GPS.
Descontos em serviços
Parcerias com oficinas e prestadores de serviços que oferecem descontos exclusivos para segurados.
Com a contratação desse tipo de seguro, o cliente pode ter a sua residência protegida contra incêndio, vendaval, queda de raio, roubo, danos elétricos, desmoronamento e possíveis danos a terceiros, entre outros. Além disso, há também a assistência emergencial para vários serviços, como encanador, desentupimento, chaveiro, eletricista e conserto de eletrodomésticos, entre outras alternativas. Saiba que os itens a serem segurados podem variar um pouco entre as seguradoras.
Existem duas classificações para as coberturas de seguro residencial, a básica e a complementar. Cada categoria é formada por um conjunto de itens de risco. Para que haja reposição de bens ou indenização em caso de possíveis perdas e danos, cada risco deve estar descrito no contrato.
Além da cobertura principal, que engloba danos por incêndio, queda de raios e explosão decorrente de gás de cozinha e suas consequências (desmoronamento, despesas com combate ao fogo, desentulho, entre outros), o segurado pode optar por inserir inúmeras outras proteções específicas para adequar a apólice às suas necessidades.
Custo x benefício
O baixo custo x as alternativas oferecidas na apólice são atraentes. Esse seguro multirisco oferece garantias de coberturas e serviços emergenciais funcionais de várias naturezas, que, se fossem contratados à parte, sairiam bem mais caro.
Personalização de coberturas
Este é um ótimo ponto, pois confere ao cliente a autonomia de montar uma apólice de acordo com as suas necessidades sem precisar ter um plano cheio de serviços indesejados e desnecessários que só encarecem o produto.
Tranquilidade financeira e segurança familiar
Em caso de incidentes cobertos pelo seguro residencial, o segurado receberá indenização para arcar com seu prejuízo. Além disso, poderá contar com a assistência 24horas para realizar reparos domiciliares, evitando fortes impactos orçamentários.
O Seguro Empresarial é um produto de fácil contratação, competitivo, flexível e com uma grande diversidade de coberturas, que visa atender as necessidades dos clientes de acordo com o segmento em que atua.
Uma das medidas para garantir a segurança de uma empresa é a contratação do seguro empresarial, independentemente do tamanho ou segmento em que atua, garantindo que, em caso de imprevistos, as atividades do negócio não sejam prejudicadas.
O preço pode variar de acordo com o valor do capital segurado, região, com o tamanho da empresa a ser segurada (pequena, média ou grande empresa e número de funcionários), das coberturas contratadas, e da atividade desenvolvida, pois cada segmento do negócio apresenta riscos e probabilidades de sinistro diferentes.
Garantia
O seguro garantia é uma modalidade que visa assegurar o cumprimento de obrigações contratuais. Ele é muito utilizado em contratos de construção civil, fornecimento de bens e serviços, e concessões públicas. Esse tipo de seguro oferece proteção tanto para o contratante quanto para o contratado, garantindo que as obrigações acordadas sejam cumpridas dentro dos prazos e condições estabelecidas. Por exemplo, em uma obra pública, o seguro garantia pode assegurar que a construtora entregue o projeto conforme especificado, evitando prejuízos para o governo e para a sociedade.
Equipamentos Agrícolas
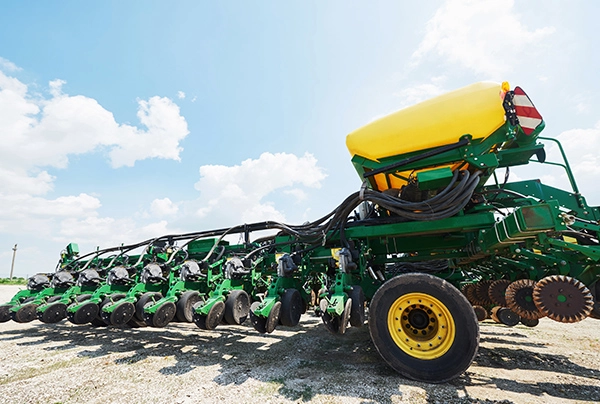
O seguro para equipamentos agrícolas é essencial para produtores rurais que dependem de máquinas e equipamentos para suas atividades diárias. Este tipo de seguro cobre danos causados por acidentes, incêndios, roubos e desastres naturais, como tempestades e enchentes. Com a crescente mecanização do campo, proteger esses ativos se torna fundamental para garantir a continuidade da produção e evitar prejuízos financeiros significativos. Imagine um produtor que perde seu trator em um incêndio; sem o seguro, ele teria que arcar com o custo total da reposição, o que poderia comprometer sua safra e sua renda.
Risco de Engenharia
O seguro de risco de engenharia é voltado para obras e projetos de engenharia, oferecendo cobertura contra danos que possam ocorrer durante a execução de obras civis, montagens e instalações industriais. Este seguro é crucial para construtoras e empresas de engenharia, pois cobre desde pequenos incidentes até grandes desastres que podem comprometer a integridade do projeto. Por exemplo, se uma ponte em construção sofre danos devido a um deslizamento de terra, o seguro de risco de engenharia pode cobrir os custos de reparo, minimizando o impacto financeiro para a empresa responsável.
Máquinas e Equipamentos
Este tipo de seguro é destinado a empresas que utilizam máquinas e equipamentos em suas operações diárias, como indústrias, fábricas e oficinas. A cobertura inclui danos causados por acidentes, falhas mecânicas, incêndios e roubos. Proteger esses ativos é vital para garantir a continuidade das operações e evitar interrupções que possam resultar em perdas financeiras. Por exemplo, uma fábrica que tem uma de suas máquinas principais danificada por um curto-circuito pode contar com o seguro para cobrir os custos de reparo ou substituição, garantindo que a produção não seja interrompida por um longo período.
Transportes
O seguro de transportes é essencial para empresas que realizam o transporte de mercadorias, seja por via terrestre, aérea ou marítima. Este seguro cobre danos e perdas que possam ocorrer durante o transporte, como acidentes, roubos e avarias. Proteger as mercadorias em trânsito é fundamental para garantir que os produtos cheguem ao destino final em perfeitas condições, evitando prejuízos tanto para o transportador quanto para o destinatário. Por exemplo, uma empresa que transporta eletrônicos de alto valor pode contar com o seguro de transportes para cobrir eventuais danos causados durante o trajeto, assegurando que seus clientes recebam os produtos intactos.
Economia e Planejamento
No consórcio, as prestações podem reunir fundo comum, taxa de administração e outros encargos previstos no contrato. Crédito e parcelas podem ser reajustados. Compare o custo e as regras do grupo antes de aderir.
Flexibilidade
No consórcio, você pode escolher o valor da carta de crédito e o prazo de pagamento que melhor se adequa ao seu orçamento. Isso facilita a adaptação do consórcio às suas necessidades e possibilidades financeiras.
Segurança
Confira se a administradora é autorizada pelo Banco Central e leia o contrato. A contemplação ocorre conforme as regras do grupo e a disponibilidade de recursos; não há garantia de liberação imediata da carta de crédito.
Possibilidade de Contemplação Antecipada
Embora o consórcio seja ideal para quem não tem pressa, existe a possibilidade de ser contemplado antecipadamente. Isso pode acontecer por meio de sorteios mensais ou lances, onde você pode ofertar um valor para tentar antecipar a sua contemplação. Essa possibilidade torna o consórcio ainda mais atrativo, pois você pode ser contemplado antes do prazo final do grupo.
Ideal para sua mudança
O consórcio é um parceiro dos seus sonhos: reformar o seu imóvel, ampliar seu patrimônio ou construir a casa do seu jeito.
Quite seu financiamento
Com consórcio também é possível! Com a Carta de Crédito você consegue quitar a dívida do seu imóvel.
Economia e Planejamento
O custo do consórcio inclui os componentes previstos no contrato, além do fundo comum. Taxa de administração, eventual reserva, seguros e reajustes devem ser avaliados antes da adesão. As parcelas não devem ser presumidas fixas.
Flexibilidade na Escolha do Veículo
Outra vantagem é a flexibilidade na escolha do veículo. Ao ser contemplado, você pode optar por qualquer modelo de automóvel leve ou pesado, novo ou usado, desde que esteja dentro do valor da carta de crédito. Isso proporciona uma liberdade maior na hora de escolher o veículo que melhor atende às suas necessidades.
Segurança
A administradora deve ser autorizada pelo Banco Central. A liberação do crédito depende das regras de contemplação e das exigências contratuais; não há promessa de contemplação imediata.
Possibilidade de Contemplação Antecipada
Embora o consórcio seja ideal para quem não tem pressa, existe a possibilidade de ser contemplado antecipadamente. Isso pode acontecer por meio de sorteios mensais ou lances, onde você pode ofertar um valor para tentar antecipar a sua contemplação. Essa possibilidade torna o consórcio ainda mais atrativo, pois você pode ser contemplado antes do prazo final do grupo.
Conheça todas as vantagens
A escolha de marca, modelo e bem elegível segue o contrato. Prazo, reajustes, número de contemplações e encargos dependem do grupo. A contemplação pode ocorrer por sorteio ou lance, sem garantia de data ou resultado.
Benefícios de fazer um consórcio de serviços:
Avalie a carta de crédito, os serviços elegíveis, o prazo e as prestações disponíveis no grupo. Custos e reajustes devem estar no contrato. Sorteios e lances seguem as regras da administradora, sem garantia de contemplação antecipada.
O Que é Trade Finance?
Trade Finance, ou Financiamento ao Comércio, refere-se aos produtos e serviços financeiros que ajudam as empresas a realizar transações comerciais internacionais. Isso inclui uma variedade de instrumentos financeiros, como cartas de crédito, garantias bancárias, seguros de crédito à exportação e factoring. Esses instrumentos são projetados para mitigar os riscos associados ao comércio internacional, como o risco de não pagamento ou a flutuação das taxas de câmbio.
Carta de Crédito:
Um compromisso bancário de pagamento ao exportador, desde que os termos e condições especificados sejam cumpridos.
Garantia Bancária:
Uma promessa de um banco de pagar ao beneficiário uma quantia específica se o devedor não cumprir suas obrigações.
Seguro de Crédito à Exportação:
Protege o exportador contra o risco de não pagamento por parte do importador.
O Papel do Câmbio no Comércio Internacional
O câmbio, ou a troca de moedas, é outro componente crucial no comércio internacional. As taxas de câmbio determinam quanto uma moeda vale em relação a outra e podem ter um impacto significativo nos custos e lucros das transações comerciais. A volatilidade das taxas de câmbio pode representar um risco para as empresas, tornando essencial a utilização de estratégias de hedge para proteger-se contra flutuações adversas.
Contratos a Termo:
Acordos para comprar ou vender uma moeda a uma taxa fixa em uma data futura.
Opções de Câmbio:
Contratos que dão ao comprador o direito, mas não a obrigação, de comprar ou vender uma moeda a uma taxa específica antes de uma data de vencimento.
Swaps de Moeda:
Acordos para trocar fluxos de caixa em diferentes moedas entre duas partes.
A Importância da Gestão de Riscos
A gestão de riscos é uma parte essencial do Trade Finance e do Câmbio. As empresas precisam identificar, avaliar e mitigar os riscos associados às transações internacionais para garantir a estabilidade financeira e o sucesso a longo prazo. Isso pode incluir a análise de crédito dos parceiros comerciais, a diversificação de mercados e a utilização de instrumentos financeiros para proteger contra riscos específicos.
Redução da Incerteza:
Minimiza a exposição a flutuações cambiais e inadimplência.
Melhoria da Liquidez:
Acesso a financiamento e liquidez imediata através de instrumentos como factoring.
Aumento da Competitividade:
Empresas bem preparadas para gerenciar riscos podem oferecer melhores condições de pagamento e prazos mais flexíveis aos seus clientes.
Etapas
• Busca de Parcerias - Na prática, nossa assessoria trabalha na busca de parcerias com instituições financeiras, que estejam alinhadas aos objetivos e perfil do cliente. Com isso, é possível obter linhas de crédito adequadas ao momento financeiro da empresa.
• Elaboração do Projeto - A partir da identificação das necessidades financeiras e do perfil do cliente, elaboramos um projeto de apresentação do negócio ao banco ou instituição financeira, com o objetivo de demonstrar aos avaliadores de crédito a capacidade de pagamento do cliente.
• Serviço Diferenciado - Assim, oferecemos um serviço diferenciado e altamente especializado, que vai auxiliar empresas a superar dificuldades financeiras e alcançar seus objetivos de forma mais rápida e eficiente. Trata-se de uma oportunidade de obter suporte qualificado em um mercado competitivo e cada vez mais exigente.
Benefícios da Assessoria em Captação de Recursos
A assessoria em captação de recursos financeiros traz diversos benefícios para as empresas, entre os quais destacamos:
• Acesso a Linhas de Crédito - Com a ajuda de especialistas, as empresas conseguem acessar linhas de crédito que, muitas vezes, não estariam disponíveis sem uma apresentação adequada e uma defesa de crédito bem estruturada.
• Melhoria na Gestão Financeira - O processo de captação de recursos exige uma análise detalhada das finanças da empresa, o que pode resultar em uma gestão financeira mais eficiente e organizada.
• Redução de Custos - Ao obter crédito com condições mais favoráveis, as empresas podem reduzir seus custos financeiros, melhorando sua saúde financeira e competitividade no mercado.
• Apoio Estratégico - Contar com uma assessoria especializada significa ter ao lado um parceiro estratégico, que entende as necessidades do negócio e pode oferecer soluções personalizadas para cada situação.
Exemplos ilustrativos de necessidades
Uma empresa de tecnologia pode precisar de recursos para desenvolver produtos ou expandir operações. Uma indústria de alimentos pode buscar alternativas para reorganizar suas dívidas. São situações ilustrativas de análise, e não relatos de resultados obtidos pela Zahav.
Identificação e Aproveitamento de Oportunidades de Créditos Tributários
Um dos principais benefícios do planejamento tributário é a identificação de oportunidades de créditos tributários. Muitas empresas desconhecem que possuem créditos acumulados que podem ser utilizados para abater impostos futuros. Com uma análise detalhada, é possível identificar esses créditos e aproveitá-los de forma eficiente.
Redução de Passivos Tributários Acumulados
A revisão fiscal pode examinar obrigações, pagamentos e eventuais créditos. Períodos abrangidos, direito ao crédito e possibilidade de recuperação dependem dos documentos e da legislação aplicável ao caso.
Conformidade com Leis Tributárias
A análise tributária pode apoiar o cumprimento das obrigações e a identificação de riscos. A conformidade depende da situação concreta e da execução das medidas cabíveis, com acompanhamento técnico.
Otimização de Processos Fiscais
A revisão de processos fiscais pode identificar retrabalho e oportunidades de organização. Os efeitos financeiros dependem do diagnóstico e da implementação das medidas cabíveis.
Redução de Pagamentos
A oportunidade de reduzir pagamentos com significativa economia para a empresa é um dos maiores atrativos do planejamento tributário. Com uma gestão eficiente, é possível identificar formas legais de reduzir a carga tributária, aumentando a margem de lucro da empresa.
Responsabilidades e condições contratuais
Escopo, responsabilidades, prazos de acompanhamento e eventual garantia contratual precisam ser definidos por escrito. Não se deve presumir um período de cobertura sem verificar o contrato.
Respostas Rápidas e Assertivas
Ter respostas rápidas e assertivas sobre a existência, ou não, de créditos tributários é fundamental para a tomada de decisões estratégicas. Com informações precisas e em tempo hábil, a empresa pode agir de forma proativa, aproveitando oportunidades e evitando riscos.
Honorários e condições do serviço
Honorários, critérios de cobrança e eventual remuneração por êxito devem ser acordados no contrato. O reconhecimento ou a homologação de créditos não pode ser garantido previamente.
Vantagens para as Empresas
Uma das principais vantagens do crédito via mercado de capitais é a diversificação das fontes de financiamento. Ao acessar o mercado de capitais, as empresas não ficam dependentes apenas dos bancos, o que pode resultar em condições mais favoráveis de financiamento. Além disso, a emissão de títulos pode ser estruturada de acordo com as necessidades específicas da empresa, permitindo maior flexibilidade na gestão financeira.
Outro benefício significativo é a possibilidade de captar grandes volumes de recursos. Empresas de grande porte, especialmente, podem encontrar no mercado de capitais uma fonte robusta de financiamento para projetos de expansão, inovação e outras iniciativas estratégicas. Isso pode ser crucial para o crescimento sustentável e a competitividade no mercado.
Benefícios para os Investidores
Os instrumentos de mercado de capitais têm riscos e características distintos. Retorno, garantias, custos e possibilidade de venda variam; compare cada oferta com seus objetivos e capacidade de suportar perdas.
Exemplos de instrumentos de captação
Existem diversos instrumentos que podem ser utilizados no crédito via mercado de capitais. Entre os mais comuns estão:
• Debêntures - Títulos de dívida de médio a longo prazo emitidos por empresas, que oferecem rendimentos fixos ou variáveis aos investidores.
• Notas Promissórias - Títulos de curto prazo utilizados para captação rápida de recursos.
• Ações - Representam a participação no capital social da empresa e podem proporcionar ganhos tanto por meio de dividendos quanto pela valorização das ações no mercado.
Tipos de Operação de Crédito
• CRA - O CRA – Certificado de Recebíveis do Agronegócio é um instrumento que busca financiar toda a cadeia do agronegócio, desde o produtor rural e cooperativas, até seus clientes e fornecedores. Buscamos com esse produto a melhor alternativa para nossos clientes do setor do Agronegócio.
• CRI - O CRI – Certificados de Recebíveis Imobiliários é uma alternativa para o financiamento de empreendimentos imobiliários de longo prazo e captação de recursos para empresas que possuem créditos imobiliários.
• Debêntures e Notas comerciais - As Debêntures e Notas Comerciais podem ser avaliadas por emissores elegíveis, conforme as regras de cada instrumento e oferta.
• Securitização - Buscamos soluções personalizadas para nossos clientes que querem captar recursos pela antecipação ou cessão de recebíveis, via FIDC ou outros instrumentos de securitização.